Michael Saylor propõe crédito privado com Bitcoin após estudo do BIS questionar uso como moeda

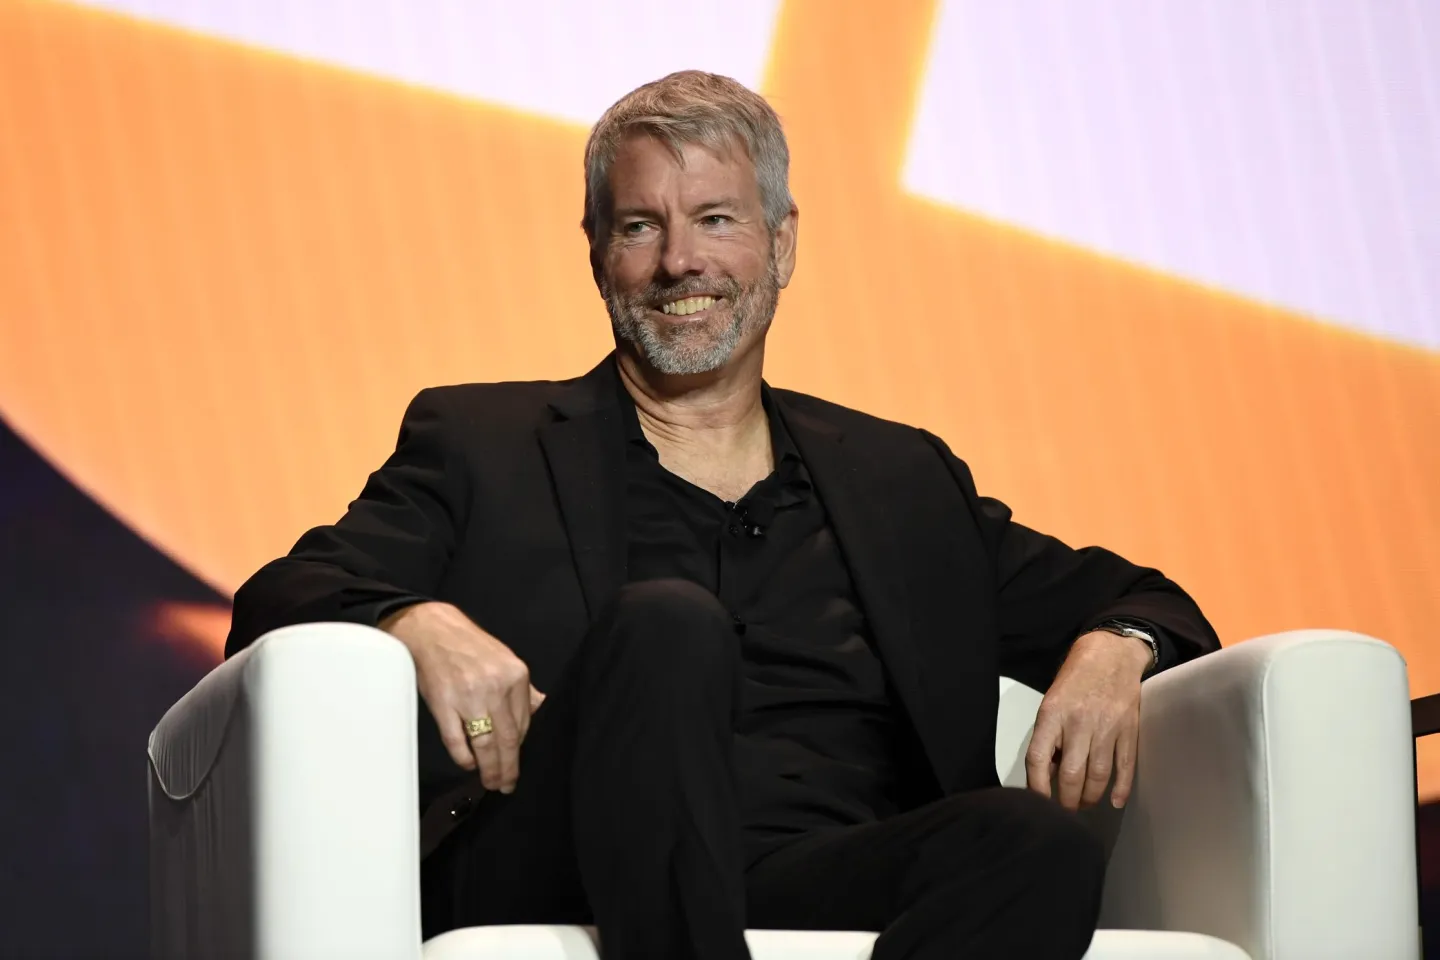
Michael Saylor, presidente executivo da Strategy, defende uma nova forma de usar o Bitcoin no sistema financeiro: em vez de servir diretamente como moeda para compras do dia a dia, o ativo funcionaria como base para produtos de crédito privado.
A proposta se aproxima de uma conclusão apresentada pelo Banco de Compensações Internacionais (BIS, na sigla em inglês), mas parte de uma visão diferente sobre o futuro do dinheiro. Enquanto um estudo ligado à instituição questiona a capacidade do Bitcoin de funcionar como moeda em larga escala, Saylor vê espaço para desenvolver instrumentos financeiros sobre o ativo.
Publicado em 14 de outubro, o estudo Money and the Architecture of Trust, de autoria do economista Iñaki Aldasoro, argumenta que sistemas monetários de grande escala dependem de crédito, bancos, proteção aos depósitos e mecanismos públicos de suporte em momentos de crise.
Para Aldasoro, a oferta limitada do Bitcoin, fixada em 21 milhões de unidades, dificulta que o sistema responda a aumentos repentinos na demanda por liquidez. O economista também aponta que a criptomoeda não conta com uma instituição equivalente a um banco central para fornecer recursos em situações de estresse financeiro.
O documento ressalta, porém, que suas conclusões representam a análise pessoal do autor e não necessariamente a posição oficial do BIS ou de seus bancos centrais membros.
Como funcionaria o crédito privado com Bitcoin
Saylor não propõe necessariamente que o Bitcoin substitua as moedas nacionais nas transações cotidianas. Sua visão é usar o ativo como capital digital escasso e desenvolver outros instrumentos financeiros a partir dele, incluindo ações preferenciais, títulos de dívida e moedas digitais menos voláteis.
“Digital capital forms the foundation of digital stocks and digital credit”, afirmou Saylor. Ele também defende um produto atrelado ao dólar que combine instrumentos de crédito vinculados ao Bitcoin com equivalentes de caixa.
A estrutura lembra o papel histórico do ouro, mantido como reserva enquanto instituições financeiras emitiam títulos e outros direitos de crédito utilizados nas transações. Nesse modelo, o ativo serve de base, mas os instrumentos derivados dele assumem funções diferentes no sistema financeiro.
A principal divergência está em quem garantiria a estabilidade desses produtos. Para Aldasoro, bancos centrais e governos são essenciais para fornecer liquidez e distribuir perdas durante crises. Saylor, por sua vez, aposta em uma estrutura privada na qual os acionistas e detentores dos instrumentos mais arriscados absorveriam primeiro as oscilações do Bitcoin.
O histórico do mercado cripto mostra os riscos dessa abordagem. Celsius, BlockFi e FTX desenvolveram atividades ligadas a crédito antes de entrarem em colapso em 2022. Os casos demonstraram que produtos lastreados em ativos digitais também podem falhar quando há problemas de alavancagem, governança ou reservas.
O debate sobre o crédito privado com Bitcoin, portanto, vai além da possibilidade de usar BTC para pagar por produtos e serviços. A questão é se intermediários privados conseguem transformar um ativo volátil em crédito utilizável sem comprometer a solvência dos emissores e a segurança dos investidores.
A escassez do Bitcoin pode sustentar seu papel como reserva de valor, mas não garante, por si só, que os produtos construídos sobre ele sejam seguros.